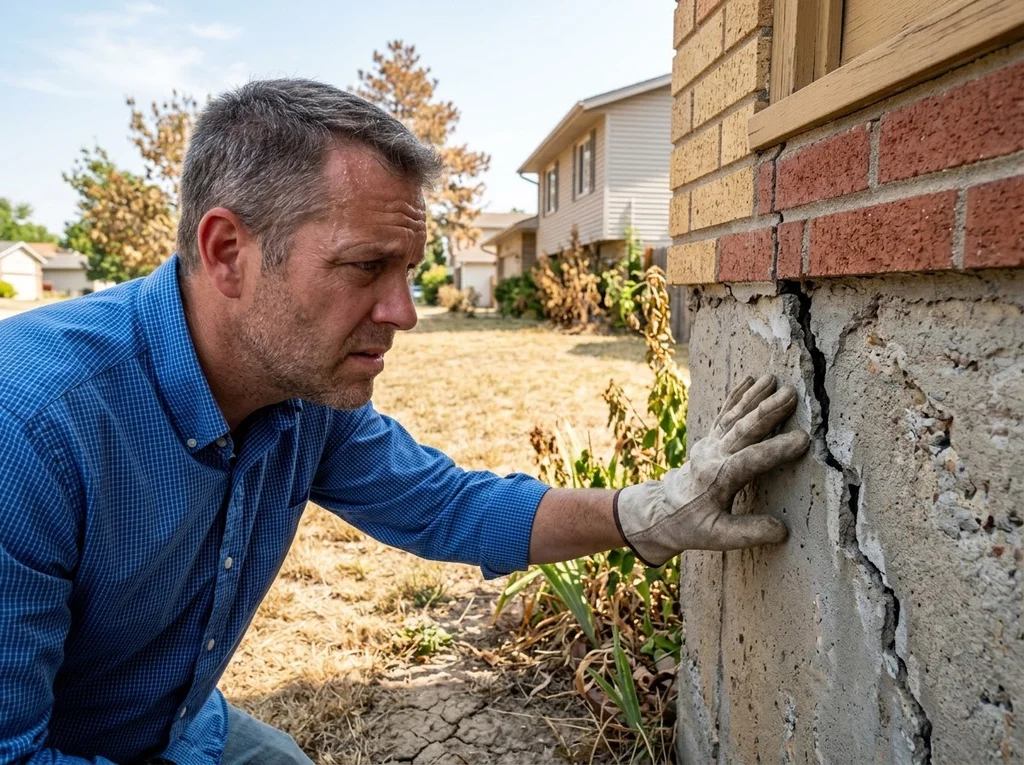
Si votre maison se fissure après une période de sécheresse, l’indemnisation ne dépend pas seulement de vos photos ou de votre assurance habitation. Dans les faits, tout se joue avec la reconnaissance de catastrophe naturelle pour « mouvement de terrain » lié au retrait-gonflement des argiles, publiée par arrêté au Journal Officiel, puis avec une déclaration à l’assureur dans un délai court. Voici une procédure claire, avec les pièces à préparer et les délais à noter pour éviter le dossier qui se bloque.
Ce qui ouvre (ou n’ouvre pas) droit à indemnisation
Le sujet paraît simple, mais la nuance change tout : des fissures « classiques » ne suffisent pas. Ce qui déclenche la garantie catastrophes naturelles, c’est un mouvement de terrain lié au cycle sécheresse puis réhydratation, qui provoque le retrait puis le gonflement des sols argileux.
Autrement dit, votre assurance ne peut pas indemniser au titre « catastrophe naturelle sécheresse » tant qu’un arrêté interministériel n’a pas reconnu votre commune, sur une période donnée, pour la nature exacte de l’événement. Résultat : vous devez travailler sur deux fronts, la mairie (pour la reconnaissance) puis l’assureur (pour l’indemnisation), avec un calendrier à respecter.
Pour vous donner un ordre d’idée sur les délais, la reconnaissance prend du temps : le délai moyen est d’environ 18 mois. Et l’ampleur du phénomène est massive : en 2022, 6 728 communes ont été reconnues (près de 19 %), et on compte près de 240 000 sinistres sur 2018-2022.
Dès les premières fissures : les réflexes qui évitent de perdre vos preuves
Avant toute déclaration, votre priorité est de « figer » la situation. Concrètement, notez une date d’apparition et suivez l’évolution (ouverture, longueur, propagation). Et surtout, évitez les réparations esthétiques précoces : elles peuvent masquer les indices recherchés ensuite.
- Surveillez et documentez : mêmes angles de photo, à intervalles réguliers, et une échelle (règle, pièce) pour montrer l’ouverture.
- Mesures conservatoires : sécuriser, limiter les infiltrations, étayer si nécessaire, et garder les factures si vous achetez du matériel.
- Ne jetez pas les éléments endommagés quand c’est possible : ils peuvent être utiles lors de l’expertise.
- Si le logement devient inhabitable, certaines garanties peuvent couvrir un hébergement temporaire selon votre contrat.
Petite scène très concrète que je vois souvent : on rebouche « pour faire propre » avant même d’avoir pris des photos datées. Le résultat est frustrant, car au moment de l’expertise, il faut prouver ce qui n’est plus visible.
Construire un dossier de preuves solide (mairie et assurance)
Votre dossier doit être lisible et exploitable. Une bonne méthode est de produire des preuves visuelles + des documents de contexte, sans vous noyer dans des fichiers inutilisables.
Côté images, faites simple et régulier : photos datées, plans larges puis rapprochés, toujours dans le même sens, avec une échelle. Une vidéo datée peut aussi aider : parcours commenté pièce par pièce, zoom sur fissures, seuils, menuiseries qui coincent, déformations.
Ajoutez ce qui peut appuyer la chronologie : photos anciennes, plans, factures de travaux antérieurs, constats similaires chez des voisins si vous en avez, relevés d’humidité ou d’infiltration s’ils existent. Et si vous anticipez une contestation, un constat par commissaire de justice peut être utile : il décrit, localise et photographie les désordres.
Enfin, préparez une liste chiffrée : objets endommagés, factures ou preuves de valeur, et un état estimatif des dommages. Gardez aussi vos informations d’identification prêtes : nom, prénom, adresse du bien, téléphone, e-mail.
Étape 1 : signaler à la mairie pour déclencher la demande de reconnaissance
La mairie est l’étape qui permet à la commune de regrouper les signalements et de déposer la demande de reconnaissance, ensuite instruite via la préfecture puis une commission interministérielle. Sans signalements, le dossier communal est souvent plus fragile.
Ce que vous envoyez doit rester pratico-pratique : votre identité, l’adresse du bien, vos coordonnées, une description des désordres, des dates présumées, et des photos datées. Mais attention : certaines communes demandent un format très léger, parfois 2 ou 3 photos maximum dans leur formulaire. Le réflexe à avoir est simple : respectez le format demandé, et gardez le reste de votre dossier pour l’assureur et l’expert.
Sur les délais, un repère de dépôt par la commune est d’environ 18 mois à partir du début de l’événement ; un maximum peut être fixé à 24 mois après l’événement. Dans les faits, les consignes peuvent varier localement. Si vous avez un doute, n’attendez pas : déposez votre signalement dès maintenant.
Étape 2 : retrouver l’arrêté au Journal Officiel et vérifier que vous êtes bien dans le bon périmètre
Le point à surveiller, c’est la publication de l’arrêté au Journal Officiel. Vous pouvez aussi être alerté par des relais communaux, par votre assureur ou via des sites institutionnels. Ce texte précise trois informations qui changent tout : la commune, la période reconnue, et la nature de l’événement (mouvement de terrain lié à la sécheresse).
En clair, l’arrêté déclenche votre calendrier d’assuré. C’est aussi pour cela qu’il faut tenir dans la durée : étant donné que la reconnaissance peut prendre environ 18 mois, ce n’est pas pour vous décourager, c’est pour éviter le « trou d’air » où l’on cesse de suivre, puis on rate la fenêtre de déclaration.
Étape 3 : déclarer à l’assurance après la publication de l’arrêté (et le faire vite)
Une fois l’arrêté publié, vous devez déclarer le sinistre à votre assurance habitation dans un délai court. Le délai légal le plus cité est de 30 jours à compter de la publication de l’arrêté constatant l’état de catastrophe naturelle. Un délai de 10 jours dans des communications pratiques. La méthode prudente est simple : agissez immédiatement, sans attendre le dernier jour.
Pour l’envoi, le plus solide est un courrier recommandé avec accusé de réception, même si vous faites aussi une déclaration via votre espace client ou par e-mail. L’objectif est de dater clairement votre démarche et de garder une preuve.
- Vos infos : identité, coordonnées, adresse du bien.
- Les dommages : description précise, photos datées, et si possible une vidéo datée.
- Le chiffrage : liste des biens endommagés avec factures ou preuves de valeur, plus un état estimatif des dommages.
- Vos preuves : photos anciennes, plans, factures de travaux antérieurs, tout ce qui aide à comprendre l’historique.
Mais attention : évitez trois erreurs fréquentes qui peuvent vous coûter cher en temps et en crédibilité : réparer définitivement avant l’expertise, jeter des éléments endommagés, ou envoyer un dossier incomplet sans garder de copie. La procédure reste globalement similaire quel que soit l’assureur : ce qui compte, c’est la solidité du dossier et le respect du calendrier.
Votre mini-outil de délais : un tableau pour ne rien rater
Pour piloter votre dossier, partez de la date de publication au Journal Officiel (celle de l’arrêté) et notez la période reconnue indiquée. Ensuite, transformez ces règles en échéances concrètes.
| Étape | Point de départ | Délai | Ce que vous faites |
|---|---|---|---|
| Déclaration à l’assurance | Publication de l’arrêté au Journal Officiel | 30 jours (repère prudent : 10 jours) | Déclarez en RAR + conservez une copie complète |
| Demande communale de reconnaissance | Début de l’événement | Repère : 18 mois, garde-fou : jusqu’à 24 mois selon pratiques locales | Signalez en mairie avec un dossier léger et clair |
| Proposition après expertise | Réception du rapport d’expertise par l’assureur | 1 mois | Demandez la date de réception du rapport et suivez |
| Provision | Remise de l’état estimatif des dommages ou publication de l’arrêté | 2 mois | Transmettez un état estimatif chiffré et relancez si besoin |
| Indemnisation complète | Après expertise et documents | 3 mois | Vérifiez que tous les documents demandés ont bien été fournis |
« Mon repère, c’est simple : dès que l’arrêté est publié, je me comporte comme si je n’avais que quelques jours. Ça évite les mauvaises surprises sur les délais, surtout quand on a déjà attendu des mois. »
Expertise et indemnisation : ce que l’expert regarde, et ce qui reste à charge
Lors de l’expertise, on cherche la cohérence entre les dommages (fissures, déformations), le contexte du sol, l’historique, une éventuelle aggravation, et surtout la période reconnue par l’arrêté. L’expert peut aussi demander des compléments, comme une étude géotechnique, des sondages, ou une vérification des réseaux enterrés. Ce n’est pas un détail : si on vous demande des éléments techniques, votre dossier initial (photos, dates, chronologie) facilite souvent les échanges.
Côté assureur, retenez les jalons : une provision dans les 2 mois, puis l’indemnisation complète dans les 3 mois, et une proposition d’indemnisation dans le mois suivant la réception du rapport d’expertise.
Le vrai impact se joue aussi sur la franchise. Pour les particuliers, la franchise générale est de 380 euros. Et pour le mouvement de terrain lié à la sécheresse et à la réhydratation, la franchise spécifique peut atteindre 1 520 euros. Dans votre budget, anticipez donc un reste à charge possible, même si le sinistre est reconnu.
Si votre commune n’est pas encore reconnue : que faire sans attendre
Vous n’avez pas à rester immobile pendant l’attente. D’abord, faites un signalement en mairie même sans arrêté, avec une description précise et des preuves structurées. Ensuite, vous pouvez aussi déclarer en parallèle à votre assureur pour dater le sinistre et obtenir des consignes, en gardant en tête que l’indemnisation au titre « catastrophe naturelle » dépendra de l’arrêté.
Enfin, mettez en place un suivi : une chronologie avec vos dates, numéros de dossier, preuves d’envoi, interlocuteurs, relances, date de passage de l’expert, réception du rapport, proposition et paiement. Dans les faits, ce petit tableau de bord fait souvent la différence entre un dossier qui avance et un dossier qui s’enlise.