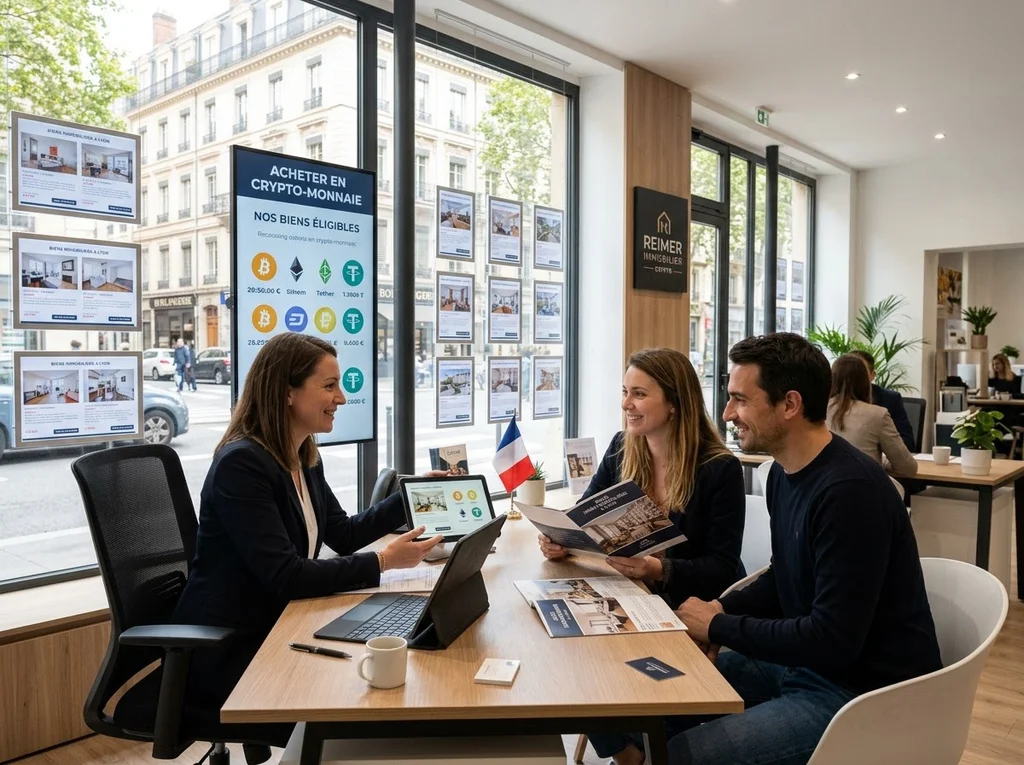
Acheter un bien immobilier en France « avec des cryptomonnaies » est possible, mais dans la vraie vie cela passe le plus souvent par une conversion en euros avant la signature chez le notaire. L’enjeu n’est pas seulement technique : c’est surtout une question de fiscalité (plus-value), de traçabilité de l’origine des fonds et de gestion de la volatilité sur les 3 mois qui séparent souvent compromis et acte.
Ce qui est vraiment possible aujourd’hui : conversion en euros ou dation
En France, vous avez principalement deux voies si vos fonds sont en crypto-actifs. La plus simple, et la plus fréquente, consiste à convertir en euros avant l’acte, puis à payer le notaire comme dans une vente immobilière classique. L’autre option existe, mais elle est plus rare : la dation en paiement, c’est-à-dire le fait de transférer des actifs numériques en règlement du prix, avec un encadrement notarié.
Pourquoi ce cadre est devenu un vrai sujet : il y a environ 6 000 000 détenteurs de crypto-actifs en France, soit environ 8 %. Résultat, de plus en plus d’acheteurs veulent transformer des plus-values crypto en achat immobilier, mais se heurtent aux mêmes points de friction : volatilité, banque, justificatifs, calendrier.
Le cadre juridique : ce que le notaire peut accepter, et sous quel format
Les actifs numériques sont définis par le Code monétaire et financier (art. L.54-10-1). Dans le même temps, le Code civil (art. 1343-3) pose le principe du paiement en euros pour les obligations de somme. C’est la raison pour laquelle, dans les faits, la conversion en euros reste la voie « naturelle » pour la plupart des transactions immobilières.
Mais le droit prévoit aussi la dation en paiement si toutes les parties sont d’accord, avec un formalisme à respecter : Code civil (art. 1342-4 alinéa 2). Autrement dit, « payer en crypto » ne se fait pas par un simple virement vers un wallet du vendeur à la dernière minute. Cela se prépare, se documente, et se rédige dans l’acte.
À côté du droit civil, il y a la conformité : les obligations de vigilance LCB-FT (lutte contre le blanchiment et le financement du terrorisme) s’appliquent, notamment via le CMF (art. L.561-2). Et la traçabilité est renforcée par le cadre européen MiCA 2023/1113 et 2023/1114, ce qui se traduit concrètement par plus de demandes de pièces et, parfois, des délais supplémentaires.
Fiscalité : ce que déclenche une conversion, et ce qui peut vous coûter cher ?
Le point que beaucoup découvrent trop tard : utiliser ou échanger des crypto-actifs déclenche une cession imposable (CGI, art. 150 VH bis). Cela vaut aussi si, au lieu de « vendre puis payer », vous « payez » un bien immobilier en crypto. Fiscalement, l’administration regarde l’opération comme une cession.
Par défaut, la plus-value est taxée au PFU (flat tax) à 30 %, soit 12,8 % d’impôt et 17,2 % de prélèvements sociaux. Il existe une option pour le barème progressif, qui peut être pertinente dans certains cas, mais ce choix doit être réfléchi avec votre situation globale, sans automatisme.
Dans les faits, le vrai piège est la trésorerie : si vous mobilisez « tout » dans l’achat, vous devez quand même être capable de payer l’impôt lié à la plus-value. Et si votre dossier d’origine des fonds est jugé insuffisant, le risque n’est pas seulement un retard : une requalification peut conduire à une imposition pouvant aller jusqu’à 60 %. Ce qui peut vraiment vous coûter cher, ce n’est pas la crypto, c’est l’impréparation.
Traçabilité et conformité : les preuves attendues par la banque, le notaire et les intermédiaires
Vous allez entendre parler de KYC (vérification d’identité et de situation) et de contrôles LCB-FT. Un KYC solide ne se limite pas à un passeport : on peut vous demander des éléments sur votre activité, votre situation professionnelle, et la cohérence patrimoniale. Un dossier incomplet peut aboutir à une transaction bloquée.
- Justifier l’entrée : virements bancaires vers plateformes, ordres d’achat, confirmations.
- Documenter la constitution du capital : trading, staking, mining, airdrops, ventes de NFT, avec des traces exploitables.
- Identifier le wallet : prouver quel portefeuille détient les fonds destinés à l’achat, et relier les mouvements à votre identité.
Mais attention : si des incohérences persistent, il peut y avoir un signalement à TRACFIN. L’idée n’est pas de dramatiser, mais de comprendre la logique : plus vous anticipez, plus vous évitez les allers-retours et les blocages. Et côté professionnels, la DGCCRF intervient dans le cadre du contrôle des pratiques, ce qui renforce l’intérêt de travailler avec des acteurs habitués aux dossiers crypto.
Sécuriser les fonds entre compromis et acte : séquestre, PSAN et points de vigilance
Le marché ne fonctionne plus comme avant dès que vous ajoutez de la crypto : entre l’offre, le compromis et l’acte authentique, il y a souvent 3 mois. Sur cette période, une variation de 20 % à 30 % sur BTC ou ETH est possible. Résultat : vous devez choisir une méthode qui protège l’opération contre la volatilité, sinon vous vous exposez à un trou de financement au pire moment.
La pratique majoritaire reste : conversion en euros avant signature chez le notaire. C’est le montage le plus lisible pour la comptabilité du notaire et pour la banque qui reçoit les fonds.
Autre brique fréquente : le séquestre, c’est-à-dire l’immobilisation des fonds chez un tiers de confiance. Dans certains montages, ce tiers est un PSAN enregistré auprès de l’AMF, ce qui aide à sécuriser la traçabilité et l’affectation des fonds à la vente. Il existe aussi un exemple de séquestre institutionnel avec la Caisse des Dépôts et Consignations dans une transaction Bitcoin.
Vous verrez parfois des solutions en stablecoins. Sur le papier, cela réduit la volatilité, mais le point à surveiller est le risque opérationnel : qualité de l’émetteur, gel des fonds, et risque de perte de valeur déjà observée jusqu’à 7 % après blocage dans certains cas. Ce n’est pas une raison pour écarter d’emblée, mais une raison pour cadrer le plan de secours.
Une méthode pas à pas sur 3 mois, avec trois stratégies face à la volatilité
Concrètement, vous gagnez du temps si vous alignez dès le départ trois interlocuteurs : notaire (clauses et preuves), prestataire crypto (conversion, séquestre, KYC), banque (réception des euros). Si vous ajoutez un conseil fiscal, c’est pour chiffrer la plus-value et cadrer PFU ou barème, et préparer la déclaration.
| Stratégie | Objectif | Points de vigilance |
|---|---|---|
| A : conversion immédiate en euros | Réduire le risque de variation et sécuriser la capacité à signer | Anticiper fiscalité (PFU 30 %), délais bancaires, preuve d’origine |
| B : stablecoins séquestrés + marge | Limiter la volatilité tout en gardant un montage « crypto » | Risque de gel, qualité de l’émetteur, perte observée jusqu’à 7 % après blocage |
| C : prêt en euros garanti par crypto | Obtenir des euros sans vendre immédiatement les actifs | Volatilité, appels de marge ou liquidation, risque de contrepartie selon le montage |
Dans les faits, la volatilité se gère avec des marges. Si le cours baisse de 20 % entre compromis et acte, vous pouvez manquer de fonds : renégociation, apport complémentaire, ou blocage. Si le cours monte de 20 %, la tentation est d’attendre, mais cela peut aussi modifier la plus-value imposable au moment où vous céderez.
« Le bon réflexe, c’est de traiter votre achat immobilier comme un dossier de conformité et de trésorerie : l’impôt, la preuve et le calendrier comptent autant que le prix du bien. »
Clauses à prévoir dans le compromis et l’acte : là où tout se joue
Le sujet paraît simple, mais la nuance change tout : sans clauses claires, vous vous exposez à un litige sur le « bon cours », à un retard de conversion, ou à une preuve jugée insuffisante. Si vous partez sur une dation en paiement, l’acte doit notamment préciser la nature de la cryptomonnaie, un taux de conversion, une date de référence, et les modalités de preuve (hash, éléments d’explorateur, identification des adresses, justificatifs de propriété du wallet selon exigences).
Pour la conversion, vous cherchez une clause qui attribue la responsabilité du change : date et heure de référence, source de prix, méthode de calcul, et gestion des incidents (suspension de marché, gel de stablecoins, délai bancaire). Et si une marge est demandée, elle doit être encadrée : seuil de déclenchement, délai pour compléter, traitement de l’excédent.
Ce qui bloque le plus souvent, et l’erreur qui coûte 10 %
Le vrai impact des contrôles, c’est sur le calendrier : validation KYC, demandes de pièces, gel temporaire, délai de conversion, réception des euros. Le point à surveiller, c’est le dépôt de garantie : en cas de blocage imputable à l’acheteur, la perte peut aller jusqu’à 10 %. Pour beaucoup de propriétaires-acheteurs, ce risque est sous-estimé parce qu’il ressemble à un simple « sujet administratif ».
- Préparez vos preuves avant le compromis : achats initiaux, historique, wallet identifié.
- Choisissez un schéma simple si vous êtes pressé : conversion en euros et sécurisation.
- Si vous restez en stablecoins ou dation : clauses de conversion, preuve, marge, plan de secours.
Choisir un prestataire sans vous tromper : la grille de décision
Si vous passez par un tiers pour convertir ou séquestrer, le réflexe à avoir est de vérifier le statut PSAN enregistré auprès de l’AMF, la robustesse des procédures KYC et LCB-FT, la capacité à produire une preuve d’exécution exploitable par le notaire, et la transparence des frais (frais, spread, restitution d’un éventuel excédent si surcollatéralisation).
Et si vous envisagez de « tester » via de l’immobilier tokenisé, gardez la distinction : acheter un token peut donner une exposition économique, mais ce n’est pas forcément un achat immobilier direct en France. Avant d’investir, vous devez comprendre précisément quels droits le token représente, les conditions de sortie, et les éléments de traçabilité et de reporting fournis pour rester compatible avec vos obligations françaises.
À retenir avant de vous engager : choisissez votre stratégie en fonction de votre tolérance à une variation de 20 % à 30 % sur environ 3 mois, vérifiez votre capacité à payer la flat tax à 30 % (ou le barème si vous optez pour lui), et montez un dossier d’origine des fonds documenté. C’est ce trio qui rend une opération « crypto immobilier » réellement signable chez le notaire, sans mauvaise surprise de dernière minute.