Si vous cherchez limmomalin fr, l’idée est simple : une plateforme qui regroupe des outils concrets (estimation, prêt, frais de notaire, rentabilité, fiscalité) et des services pratiques pour avancer plus vite sur un projet immobilier. En clair, vous y allez pour chiffrer, comparer des scénarios et éviter les erreurs classiques avant d’acheter, de vendre ou d’investir.
Accéder à limmomalin fr : ce que vous trouverez tout de suite, sans vous perdre
Limmomalin se présente comme un guichet unique orienté service : des outils et des simulateurs pour décider avec des chiffres, plus des ressources et une logique de mise en relation avec des professionnels. L’objectif, dans les faits, n’est pas de remplacer votre décision, mais de vous donner une première grille fiable pour cadrer un prix, un budget et une rentabilité.
Vous y croiserez notamment des modules pour estimer un bien, simuler un prêt, calculer des frais de notaire, projeter une rentabilité locative (dont le cash-flow), et anticiper une plus-value à 10 ans. La plateforme propose aussi des tableaux de bord personnalisés et un annuaire de professionnels (agents, notaires, courtiers) avec avis, pour passer du calcul à l’action quand vous êtes prêt.
Mais attention : la couverture est souvent plus riche dans les grandes villes que dans les petites communes. Si vous êtes en zone rurale, le réflexe à avoir est de prendre les résultats comme une base de travail, puis de renforcer la vérification sur le terrain.
À qui ça sert vraiment, et à quel moment du projet immobilier
Le vrai impact de limmomalin fr se voit surtout quand vous êtes dans une phase de pré-décision. Autrement dit, quand vous hésitez entre plusieurs biens, ou entre plusieurs stratégies (acheter maintenant ou attendre, louer nu ou meublé, vendre avec ou sans agence, rénover ou non).
- Propriétaires : arbitrer entre vendre, louer, rénover, et optimiser la gestion et la fiscalité.
- Primo-accédants : estimer un bien, chiffrer le coût total (notaire + crédit) et préparer une offre.
- Investisseurs : passer du rendement « vitrine » à une lecture nette, impôts inclus, et comparer des régimes (micro-foncier, réel, micro-BIC, LMNP réel).
Je le vois souvent côté terrain : beaucoup de gens ont un budget « de tête » et découvrent tardivement l’écart entre prix affiché et coût total. Une plateforme qui force à intégrer les frais de notaire, les charges et la fiscalité peut vous éviter une décision trop optimiste.
Estimation immobilière : comment lire une fourchette sans vous tromper
L’outil d’estimation repose sur une logique de fourchette, pas sur un prix certain. Concrètement, la valeur proposée dépend de la localisation, de la superficie, du nombre de pièces, de l’état général et de transactions récentes, avec un intérêt particulier au croisement entre transactions et prix de marché local.
Ce que ça permet, très concrètement : repérer un bien possiblement surévalué, argumenter une négociation, ou calibrer un prix de mise en vente. Sur le papier, c’est confortable. Dans les faits, il faut accepter qu’une estimation reste une approximation, surtout quand les données sont moins denses (petites communes) ou quand la mise à jour est moins fréquente.
Le point à surveiller : tout ce qui fait varier le prix mais que l’outil ne « voit » pas toujours bien. Typiquement, des travaux cachés, les spécificités de copropriété, le vis-à-vis, les nuisances, l’étage et l’ascenseur, et le DPE (diagnostic de performance énergétique). Résultat : la marge d’erreur s’élargit dès qu’un bien sort du « standard ».
Quand une estimation tombe « juste » au premier coup, tant mieux. Mais si l’enjeu est élevé, je garde une règle simple : je traite la fourchette comme un point de départ, pas comme une validation.
La vérification en conditions réelles : la mini méthode qui évite les gros écarts
Le sujet paraît simple, mais la nuance change tout : un prix affiché ne vaut pas un prix signé. Pour valider une estimation, vous avez besoin de recouper le marché affiché et le marché réel, et d’ajuster avec les caractéristiques du logement.
- Comparer au moins 3 biens comparables (même micro-secteur, surface, étage, état) et noter les écarts.
- Vérifier le marché réel via les transactions quand c’est possible, puis intégrer ce qui fait bouger le prix : DPE, travaux, charges de copropriété, emplacement exact, bruit, stationnement.
- Si l’enjeu est élevé, valider avec un professionnel (agent, notaire, courtier) via l’annuaire et la mise en relation.
En clair : plus vous standardisez la comparaison, plus votre décision est solide. Et plus vous repérez tôt les « gros variables » (travaux, DPE, charges), moins vous aurez de surprises au moment de financer ou de revendre.
Simulateur de prêt : mensualités, durée, apport, et le budget qui tient vraiment
Le simulateur de prêt sert à tester rapidement ce que change un taux d’intérêt, une durée d’emprunt et un apport personnel sur vos mensualités. Dit autrement, il transforme une envie en contrainte budgétaire lisible.
Mais attention au piège classique : simuler uniquement le crédit. Le bon réflexe n’est plus le même qu’il y a quelques années, parce que la moindre variation de paramètres peut faire basculer votre capacité d’achat. Vous devez intégrer dès le départ les frais de notaire et les coûts récurrents (taxe foncière, assurance, charges), sinon vous risquez d’aboutir à un budget « théorique » qui ne passera pas le réel.
Frais de notaire : l’écart ancien vs neuf qui change votre enveloppe
Les frais de notaire se jouent souvent à plusieurs milliers d’euros, et c’est exactement le genre de ligne qui fait dérailler une négociation ou un plan de financement si elle est oubliée. Limmomalin fr met en avant des ordres de grandeur simples : 7 % à 8 % dans l’ancien et 2 % à 3 % dans le neuf, en proportion du prix d’achat.
Exemple concret : pour un appartement à 300 000 euros à Marseille, cela donne environ 21 000 euros de frais dans l’ancien et 9 000 euros dans le neuf. Le chiffre affiché ne dit pas tout, mais il donne une idée immédiate de ce qui peut vraiment vous coûter cher si vous n’avez pas « chargé » cette dépense dans votre budget.
L’intérêt pratique d’un calculateur qui distingue ancien et neuf, c’est de pouvoir ajouter ces frais dès la simulation. Résultat : vous comparez deux biens ou deux stratégies sur une base plus réaliste, avant de perdre du temps en visites ou en échanges bancaires.
Rentabilité locative : passer du rendement brut au cash-flow net-net
Pour un investisseur, l’enjeu n’est pas seulement d’obtenir un rendement « joli » sur une annonce. Il faut comprendre ce qui reste une fois les charges et l’impôt passés. La plateforme rappelle un repère global : un rendement locatif moyen en France entre 2 % et 7 %, avec de fortes variations selon la zone.
Le vrai arbitrage se joue entre rendement brut et rendement net. Un cas typique : un 8 % brut peut retomber à 4 % net après charges. Et si vous allez au bout de la logique, vous arrivez au cash-flow net-net après impôts, celui qui dit si votre investissement s’auto-finance réellement, ou s’il vous coûte chaque mois.
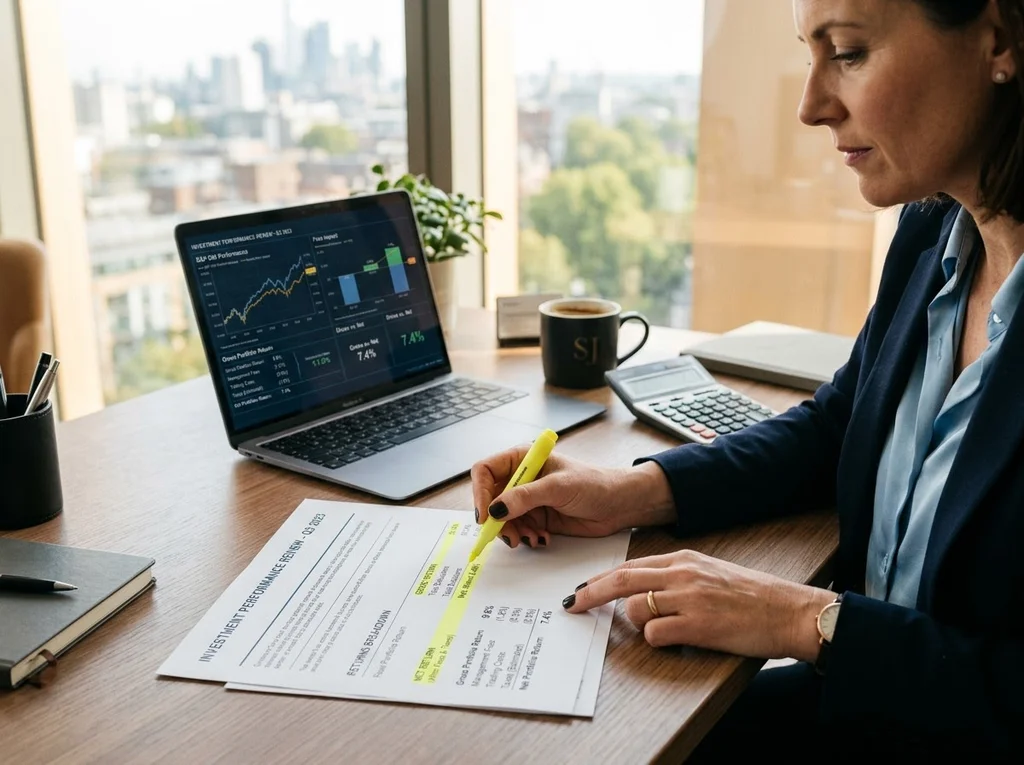
Pour que la simulation ait de la valeur, elle doit intégrer des variables concrètes : charges de copropriété, taxe foncière, assurance PNO (propriétaire non occupant), frais de gestion, vacances locatives, travaux, ainsi que l’apport, la durée et le taux d’emprunt. Sans ça, vous comparez des biens avec des hypothèses implicites, donc incomparables.
| Indicateur | Ce qu’il mesure | Le piège fréquent | Le bon réflexe |
|---|---|---|---|
| Rendement brut | Le rapport loyer annuel / prix d’achat | Oublier charges, vacance et travaux | Le garder comme repère rapide, pas comme décision |
| Rendement net | Le rendement après charges récurrentes | Sous-estimer taxe foncière, copro, gestion | Rentrer toutes les charges pour comparer deux biens |
| Cash-flow net-net | Ce qui reste après charges et impôts | Ne pas intégrer la fiscalité, donc surévaluer le gain | Simuler « après impôts » avant de vous lancer |
| TRI | Performance globale du projet | Comparer des TRI issus d’hypothèses différentes | Fixer des hypothèses identiques (vacance, travaux, fiscalité) |
| Plus-value à 10 ans | Projection de la sortie du projet | Penser que la revente « compensera tout » | Tester la cohérence avec charges, travaux et fiscalité |
Fiscalité locative : les seuils qui changent votre régime, et votre rentabilité
La fiscalité est souvent la partie la moins anticipée, alors que c’est elle qui peut transformer un bon brut en net-net faible. La plateforme met un ordre de grandeur : une pression fiscale moyenne autour de 30 % des revenus fonciers bruts, et jusqu’à 47 % au maximum (prélèvements sociaux inclus) selon votre tranche.
En clair, le régime dépend de votre type de location et de vos montants.
En location nue, le micro-foncier est possible si vos revenus fonciers sont inférieurs à 15 000 euros, avec un abattement forfaitaire de 30 %. Au-delà de 15 000 euros, vous basculez sur le régime réel, qui permet de déduire les frais réels et les travaux.
En meublé, le micro-BIC va jusqu’à 77 700 euros avec un abattement forfaitaire de 50 %. Et en LMNP au réel (loueur en meublé non professionnel), vous avez la logique d’amortissement du bien, avec une possibilité de neutralité fiscale et un report de déficits selon situation. La nuance change tout : deux biens identiques peuvent donner un cash-flow très différent selon le régime choisi.
Côté déclaratif, certains formulaires reviennent selon les cas : 2042, 2044, 2042-C-PRO. Le bon réflexe est de savoir dès la simulation quel régime vous visez, pour éviter de découvrir trop tard que l’impôt grignote la performance.
Vendre un bien : avec ou sans agence, et l’option off-market
Si vous êtes vendeur, limmomalin fr peut servir à structurer votre décision : estimer, recouper avec des ventes signées, puis décider si vous avez besoin d’un accompagnement. Vendre sans agence peut représenter une économie potentielle de 15 % à 20 % par rapport aux réseaux traditionnels, à mettre en face du niveau de prestation attendu et du temps que vous pouvez y consacrer.
Autre levier : l’off-market. C’est une mise en vente plus discrète, avant diffusion publique, pour tester un prix et filtrer les visites. Dans les faits, c’est surtout utile si vous voulez éviter l’effet « vitrine » trop visible, ou si vous cherchez à calibrer votre prix sans vous exposer trop tôt.
Gestion locative : des outils pour gagner du temps et éviter les oublis
La plateforme ne se limite pas aux simulations. Si vous louez, vous pouvez aussi vous appuyer sur des fonctions de gestion locative : bail numérique pour standardiser et limiter les oublis, quittances automatisées pour la régularité et la traçabilité, et stockage des diagnostics dont le DPE pour centraliser les documents. Il y a aussi une logique de sélection des locataires, pour organiser les dossiers et faciliter la décision.
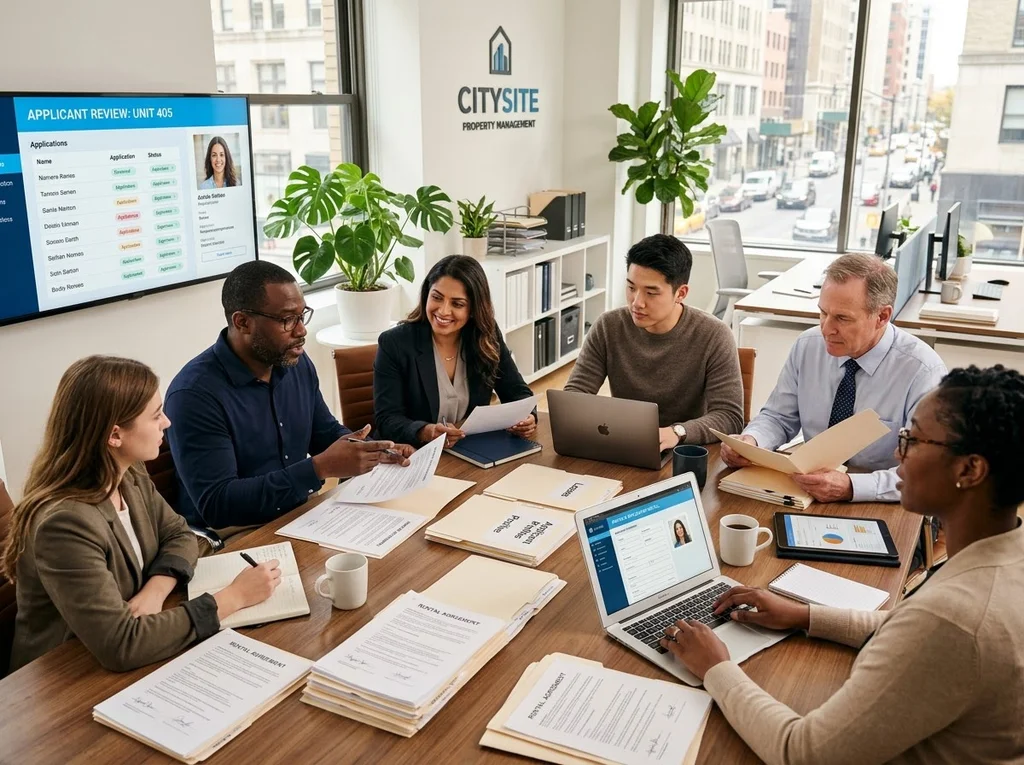
Ce type d’outillage est particulièrement utile quand vous gérez seul : vous réduisez le risque de document manquant, et vous gardez une trace claire si un point est contesté.
Réglementation et marché : ce que vous devez intégrer avant de croire à une « belle affaire »
Chiffrer, c’est bien. Chiffrer avec les contraintes réelles, c’est mieux. La plateforme met en avant des tendances de marché : stabilisation progressive des taux d’intérêt, demande accrue pour des logements éco-responsables, et intérêt pour les villes moyennes dans un contexte 2025.
Le point à surveiller pour les bailleurs, c’est le DPE et les passoires thermiques. La Loi Climat et Résilience s’accompagne d’interdictions progressives de location, avec des classes G puis F évoquées. Concrètement, cela peut modifier la louabilité, la vacance locative, et le niveau de travaux à prévoir si vous voulez sécuriser votre investissement immobilier.
Autre contrainte pratique : l’encadrement des loyers dans certaines communes, avec des exemples comme Paris, Lyon et Bordeaux. Avant de vous lancer, vérifiez les plafonds applicables, sinon votre loyer projeté peut être trop haut et votre rentabilité surestimée. Enfin, si vous envisagez des travaux, la plateforme évoque MaPrimeRénov comme aide à intégrer dans vos scénarios.
Le parcours simple en 15 minutes : comment l’utiliser sans partir dans tous les sens
Si vous voulez aller vite, l’ordre d’utilisation fait la différence. Commencez par l’estimation, puis vérifiez-la avec des comparables et des transactions, et seulement ensuite passez au financement. Après la simulation de prêt (taux, durée, apport), ajoutez immédiatement les frais de notaire en distinguant ancien et neuf.
Si votre projet est locatif, enchaînez avec une simulation de rentabilité qui intègre charges, vacance et fiscalité, pour obtenir un cash-flow net-net après impôts. Puis testez le régime fiscal adapté (micro-foncier, réel, micro-BIC, LMNP réel) et gardez en tête les formulaires 2042, 2044, 2042-C-PRO selon votre situation.
Quand les chiffres tiennent, vous pouvez passer à l’action : mise en relation avec un professionnel via l’annuaire si vous en avez besoin, et outils de gestion (bail, quittances, stockage DPE) si vous êtes bailleur. Ce qu’il faut retenir, c’est l’équilibre : la plateforme vous aide à cadrer et comparer, mais vos résultats dépendront toujours de la mise à jour des données et surtout de la qualité de vos hypothèses (charges, vacance, fiscalité).
Ce que limmomalin fr ne remplacera pas, et quand il faut passer la main
Une estimation reste une fourchette, pas une expertise. Si vous jouez gros (copropriété complexe, travaux lourds, zone encadrée, ou fiscalité élevée pouvant aller jusqu’à 47 %), l’avis d’un professionnel devient indispensable. Le risque est bien réel de prendre une décision sur un calcul trop optimiste ou trop simplifié.
Dans la pratique, la meilleure approche est souvent hybride : vous utilisez les outils pour cadrer rapidement, comparer plusieurs options et repérer les points qui coincent, puis vous validez les éléments sensibles avec un pro. Cela vous fait gagner du temps, et surtout, cela vous évite de confondre simulation et certitude.